
聊到公积金这件事,身边太多人都有一肚子话。有人工作十来年,账户里躺着十几万,想拿出来交房租却各种碰壁。
有人换城市工作,两地公积金像被切成两半,谁也接不上谁。所以2026年这轮改革被摆到桌面上讲,我们更看重的不是那个"10.93万亿元"的数字有多唬人,而是这笔钱以后能不能真的花在自己身上,花得顺手,花得踏实。
先把家底亮一下。全国住房公积金2024年度报告显示,到2024年末,累计缴存总额32.79万亿元,缴存余额10.93万亿元,同比增长8.61%。
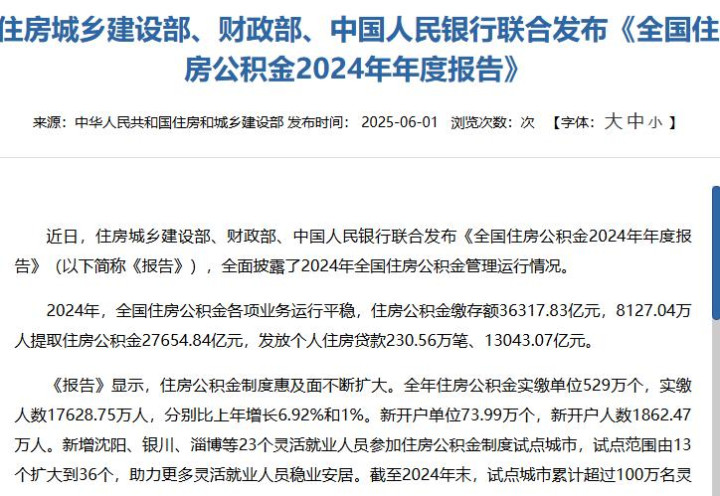
一年实缴人数1.76亿人,全年缴存额3.63万亿元。这个盘子有多大?横着看,是国内最大的政策性住房资金池之一。
竖着看,一亿多打工人的工资条上,每月都少一块划进这个账户。不过我们得先把一件事说明白。
10.93万亿元不是躺在银行里等着放水的闲钱。这笔钱里很大一部分,已经借给了正在还房贷的家庭。
剩下的还要留出日常提取、放新贷款、应对流动性的余地。所谓"全面激活",更像是把制度上的门槛磨低一点,让钱走得顺。
要是把它理解成开闸放水去拉房价,那就完全错了方向。
公积金1991年在上海试点,1994年推广到全国,参考的是新加坡中央公积金的思路。那会儿城镇住房紧张,政策就是奔着帮职工凑首付、买福利房去的,带着强烈的"缺房年代"印记。
三十多年过去,商品房小区盖到了三四线县城,二手房挂牌量常年居高不下,房子问题从"有没有"变成了"住得舒不舒服"。老框架自然要动一动。
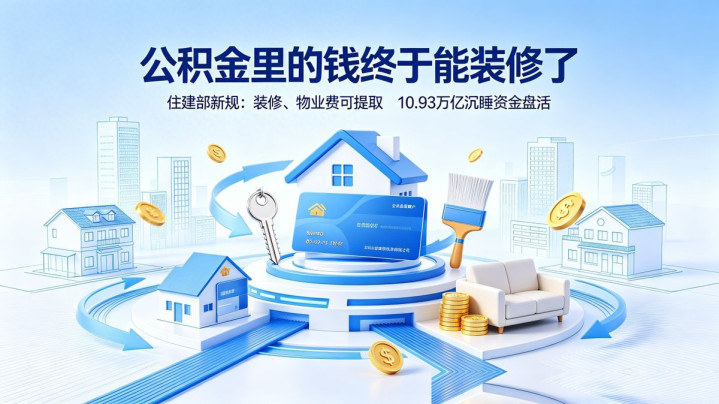
需求变了,用钱的方式跟着变。这次改革透露的方向很清楚:提取范围要从买房、还贷、退休这几个传统项,往自住房装修、物业费这些日常场景延伸。
租房提取的顺位往前挪,材料手续继续做减法。用一句大白话总结,公积金要从"帮你买一套房",变成陪着一套房走完"租、购、改、养"整个过程。
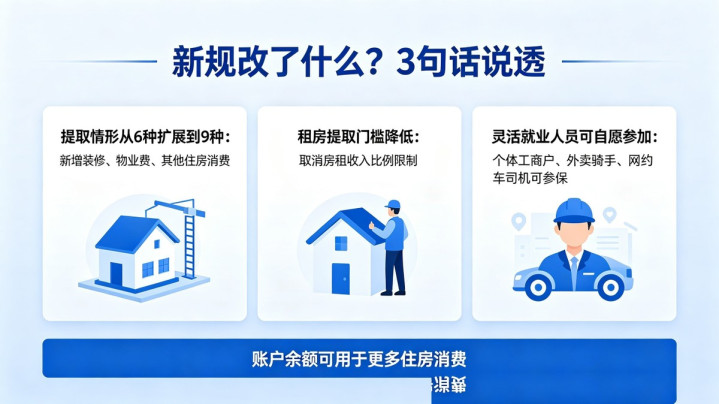
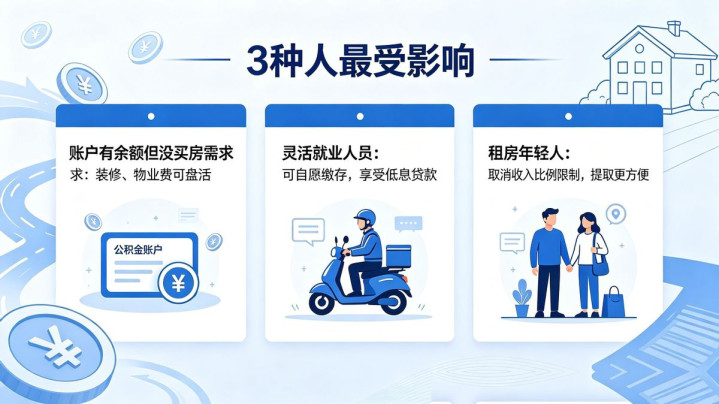
租房这块,是我们最看好的突破口。2024年,全国有2257.44万人提取公积金交房租,提取金额2720.57亿元,同比分别涨了22.28%和33.93%。
这两个数字在一堆经济指标里都算亮眼。年轻人刚进城,短期买不起房,可房租一个月比一个月压手。
让公积金按月直接冲抵房租,比让它趴在账户里等到退休那天,实在多了。买房端的变化,也贴着改善需求走。
2026年以来,多个城市把双缴存家庭最高贷款额度提到百万级别。多孩家庭、绿色住宅、现房还能再上浮一档。
放宽套数认定、支持提取付首付、扩大商贷转公积金贷款覆盖面,这些动作合起来,把政策从"雨露均沾"往"精准滴灌"上调。谁真有改善需求,谁月供压力大,谁就先受益。
利率这块能算出真金白银。2025年5月调整后,首套五年以上公积金贷款利率降到2.6%,比同期多数商业房贷都低不少。
拿100万元、30年期等额本息算笔账,利率每降0.5个百分点,累计利息就能少掉大约10万元。对一个月供七八千的家庭来说,这10万块相当于两三年的伙食费。
省下来的现金流,才是能改善日子的部分。异地使用,是我们这几年被问得最多的事。人口跨城市流动早就是常态,公积金却带着很强的地域属性。
缴存地、工作地、买房地一分家,材料、手续、审核都要重新来一遍。这轮改革要推的异地互认互贷、转移接续、跨省对冲还贷,本质上就是让"钱跟着人走"。
对一个从武汉去深圳打拼、想回老家给爸妈换套电梯房的年轻人,这个变化比降息还实在。覆盖面能不能撑开,是判断改革含金量的另一把尺子。
2024年,灵活就业人员参加公积金试点的城市从13个扩大到36个,累计超过100万人缴存,其中约24万人已经用于租房或买房。外卖骑手、网约车司机、开小店的个体户,这几年撑起了城市生活的很多角落。
他们能不能稳稳把公积金缴上,直接决定这项制度是留在"单位福利"里,还是真的走向普惠。往大了看,这次激活公积金还能牵出一条温和的内需链。
提取的钱花在租金、装修、物业费和旧房改造上,会带动家装、建材、家电和社区服务的订单。贷款额度提高、商转公放开,又能给家庭减息减负。
它不像消费券那样一次性把数据冲高,更像是慢慢修复家庭的资产负债表,让大家愿意花、敢花、能持续花。这种带动方式更稳。
但是改革不能只盯着"使用率"一个指标。人口流入的大城市,贷款需求旺,资金运用率已经贴着高线跑。
人口净流出的地区,钱花不出去,长期沉淀。要是各地一哄而上抬额度,很容易加剧区域间的错配,甚至给高房价托底。
全国统筹、跨区调剂、常态化压力测试,这些配套动作一个都不能少。资金安全的底线,得先守稳。福利分配的公平问题,也得摆到桌面上讲。
收入高、单位规范的人群,缴存基数大,能拿到的低息贷款也多。不少民营小企业员工、灵活就业者,至今还漂在制度门外。
如果改革只是让已经有房的人提取更方便,却没把这批人拉进来,普惠两个字就成了空话。这一块最考验政策设计者的手艺,也最考验地方落实的诚意。
回到"历史性变革"这个说法,我们更愿意换个角度看。10.93万亿元的意义,不在短期能给楼市多送几套成交,而在于重新搭起住房资金和人口流动、日常消费、保障需求之间那座桥。
让钱动起来只是第一步。让用起来更公平、办起来更便捷、管起来更稳当,才是真正难啃的骨头。改革的深浅,就藏在这些细节里。
房地产市场早就告别了单边上涨的年代,公积金也没法只守着"服务购房"这一个功能过日子。从一个带点强制味道的储蓄账户,走向覆盖住房全生命周期的保障平台,这个身份的转变,才是我们看到的最深一层变化。
10.93万亿元不会哪天全部倾泻出来。它更可能一点点变成账单上少掉的利息、租房时省下的支出、老楼里新装的电梯。
这样的变化,才是真正能被感知的那种。
配配网提示:文章来自网络,不代表本站观点。


